
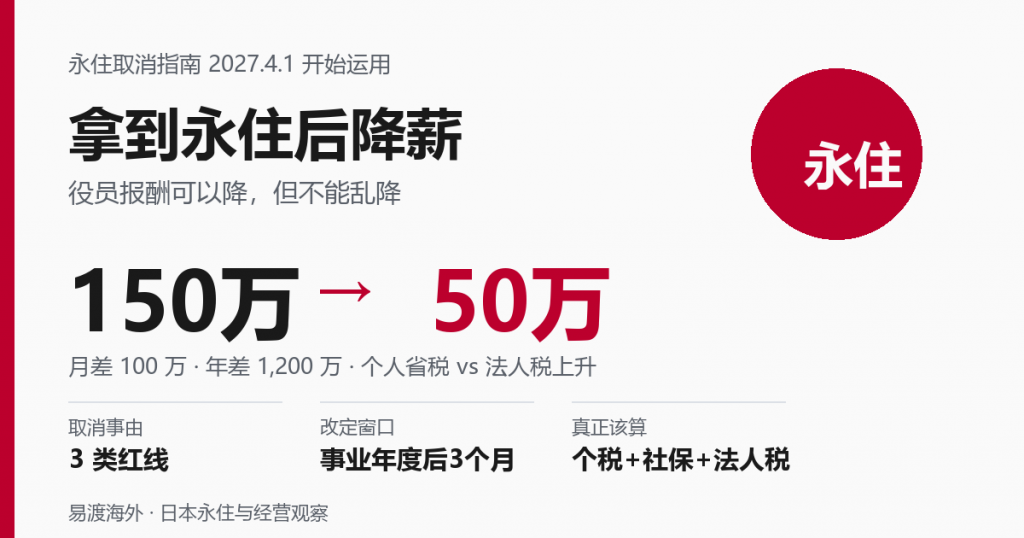
新增永住取消事由
正式开始运用
入管法义务/特定犯罪
(事业年度开始后)
个人省税,公司利润增加
为什么这个问题突然多了起来?
过去两年,永住取消制度的消息一步步落地:2024 年 6 月入管法改正设立取消制度,2026 年 8 月入管厅公布指南草案,10 月正式制定,2027 年 4 月 1 日开始运用。永住这张”免死金牌”正式进入有查有撤的时代,很多已经拿到永住的经管签证老板,开始回头审视自己”为了高度人才积分做到 2,000~3,000 万”的年收——永住都到手了,这钱还有必要继续发给自己吗?
问这个问题的人很多,估计没咨询就直接降了的也不少。但从留学熬到工作、再熬到永住的普通外国人,和靠经管签证自开公司的老板,情况完全不同。老板们的年收是自己定的,弹性最大,问题也最多。
永住获批后,收入到底有没有”维持要求”?
很多人把高度人才和永住混在了一起。申请高度人才、以及通过高度人才路径申请永住时,年收确实直接影响积分——70 分住满 1 年+3 年、80 分住满 1 年即可申请永住。但永住正式获批以后,不需要继续维持 70 分、80 分,也没有任何”为了保住永住必须保持原工资”的要求。
永住者没有在留期间限制,就劳也没有限制,工资高低不构成永住资格本身的维持条件。所以理论上:役员报酬从 150 万/月降到 50 万/月,本身不违反任何在留资格规定。
但注意,新修订的永住许可审查指南(2026 年 10 月版,原则上适用于 2027 年 4 月以后的申请)把家庭年收入、养老金储备、日语能力等写进了新申请的审查标准。也就是说:降薪不影响已有永住的维持,但如果你将来还要为家人办理永住申请,全家的收入和纳付记录都会被重新审视。
2027 年开始的永住取消,红线画在哪里?
这次改革针对的从来不是”收入降了”,而是有支付能力却恶意不履行公共义务。指南把界限画得很清楚:
| ❌ 红线:可能被取消永住 | ✅ 安全区:不会被取消 |
|---|---|
| 收到催缴通知、滞纳处分后仍无缴纳意愿 | 主动办理分期缴纳(分割纳付)或缓缴(犹予) |
| 逃税被法院判有罪 | 因疾病、灾害、失业等不得已原因欠缴 |
| 隐匿财产、妨碍征税征收 | 疏忽漏缴,收到催告后立即补缴 |
即使达到取消标准,也不会立刻遣返:法务大臣原则上会先职权变更为定住者等其他在留资格。这套制度的本质是履约约束机制,不是驱逐机制。
这和降薪有什么关系?关系很大:把工资做到极低甚至不发工资、同时又想压住民税和国保的老板,恰好是这套机制未来盯防的对象。降薪可以,但税金社保一分不能欠,催缴信一封都不能无视。
降薪不是想降就能降:定期同额给与的 3 个月规则
役员报酬和普通员工工资不一样。如果走最常见的”定期同额给与”(每月固定同额),法人税法上的规矩是:金额的增减必须在事业年度开始日之后 3 个月内完成改定(通常结合定时股东会后决定),否则增减的差额部分不能损金算入。
对降薪来说,这条规则的实际含义是:3 个月后中途减额,减掉的工资在法人税上不再是费用——公司利润虚增,法人税多缴,等于降薪降了个寂寞。例外只有两条:职级或职务内容发生重大变更(临时改定事由)、或公司业绩显著恶化(业绩恶化改定事由),且都需要股东会决议和议事录留痕。
另外别忘了社保:报酬变动导致标准报酬月额跨 2 个等级以上的,还要向年金事务所提交月额变更届。所以调整役员报酬的正确姿势是:在新事业年度开始的 3 个月内,一次性把下一年度的报酬额定好。
150 万降到 50 万,省下的钱去哪了?
以月差 100 万、年差 1,200 万日元计算:
个人这边:所得税、住民税、厚生年金和健康保险的个人负担部分都会明显下降——这是降薪最直接的收益。
公司这边:少发的 1,200 万工资变成了公司利润。假设公司本来就有利润,法人税、法人都道府县民税、法人事业税加起来可能多缴三五百万。个人省的税,一部分被公司的税抵掉了。
所以真正应该算的是个人税负+社保年金+公司税负的三者总账,找出综合税率最低的组合,而不是单纯把个人工资压到最低。除非公司流水本来就是”左口袋进右口袋出”的自创流水——这两年高市内阁对经管签证的收紧,重点打击的恰恰就是这类操作,如今这条路风险和成本都不低。
除了税,还要看这几样东西
工资只是开支表中重要的一项。重新设计役员报酬之前,建议把下面这些一起放进天平:
📌 公司财报:役员报酬是财报上最扎眼的人力成本,大幅调低会让利润率突然变好,银行和税务署都会注意到这个拐点;
📌 融资与银行信誉:个人年收骤降 1,200 万,直接影响房贷审查、信用卡额度,公司融资时经营者的个人担保能力也会被重估;
📌 厚生年金:报酬降低,将来领取的厚生年金也随之缩水——降薪省的是现在的税,折的是退休后的钱;
📌 将来申请:永住本身不用再审收入,但家人永住申请、在留卡更新相关的核查里,纳付记录和个人收入都会被看到。
常见疑问 FAQ
Q:拿到永住后需要继续维持高度人才 70 分吗?
不需要。积分只在申请高度人才和通过该路径申请永住时计算,获批后与永住的维持无关。
Q:把工资降到接近 0 甚至不发工资可以吗?
法人税法上没有下限,但极低报酬+公司高利润的组合容易被税务署关注过少报酬认定问题,同时低报酬意味着低社保纳付,反而靠近”公共义务履约”的敏感区。极低甚至零报酬的极端操作不建议。
Q:什么时候改役员报酬最合适?
新事业年度开始后 3 个月内(通常配合定时股东会决议)。3 个月后只有临时改定事由或业绩恶化改定事由才能改,否则差额损金不算入。
Q:公司业绩不好,年中可以降薪吗?
可以,这属于业绩恶化改定事由,但要求是”影响股东和金融机构判断”程度的显著恶化,几个百分点的波动不算。同样需要股东会决议和议事录。
Q:偶尔漏缴税金或社保,永住会被取消吗?
不会。制度只针对有支付能力却恶意拖欠(无视催缴、隐匿财产、逃税获刑)。疏忽漏缴后及时补缴、或办理分期缓缴的,都在安全区内。
Leave a Reply